Start › Ratgeber › Grundsteuer zu hoch – was tun?
Grundsteuer zu hoch – was tun?
Mit der Grundsteuerreform zahlen viele Eigentümer seit 2025 deutlich mehr – und über die Nebenkosten auch ihre Mieter. Ob sich etwas dagegen tun lässt, hängt davon ab, wo der Fehler sitzt: im Wert, in der Messzahl oder im Hebesatz. Hier die drei Bescheide, die Fristen und die Wege, die nach den BFH-Urteilen noch offen sind.
Aktualisiert am 23.10.2026 · Rechtsstand geprüft · kostenlos & ohne Anmeldung
- Drei Bescheide: Grundsteuerwert (Finanzamt) → Messbetrag (Finanzamt) → Grundsteuer (Gemeinde).
- Einspruch: 1 Monat ab Bekanntgabe; Fehler im Wert nur gegen den Grundsteuerwertbescheid.
- BFH: Bundesmodell verfassungsgemäß (Urteile vom 12.11.2025).
- Niedrigerer Wert nachweisbar, wenn der Grundsteuerwert ihn um mindestens 40 % übersteigt (§ 220 Abs. 2 BewG).
- Mieter: kein Einspruchsrecht, aber Belegeinsicht und Prüfung der Umlage nach § 2 Nr. 1 BetrKV.
Die drei Bescheide – und wo Fehler stecken
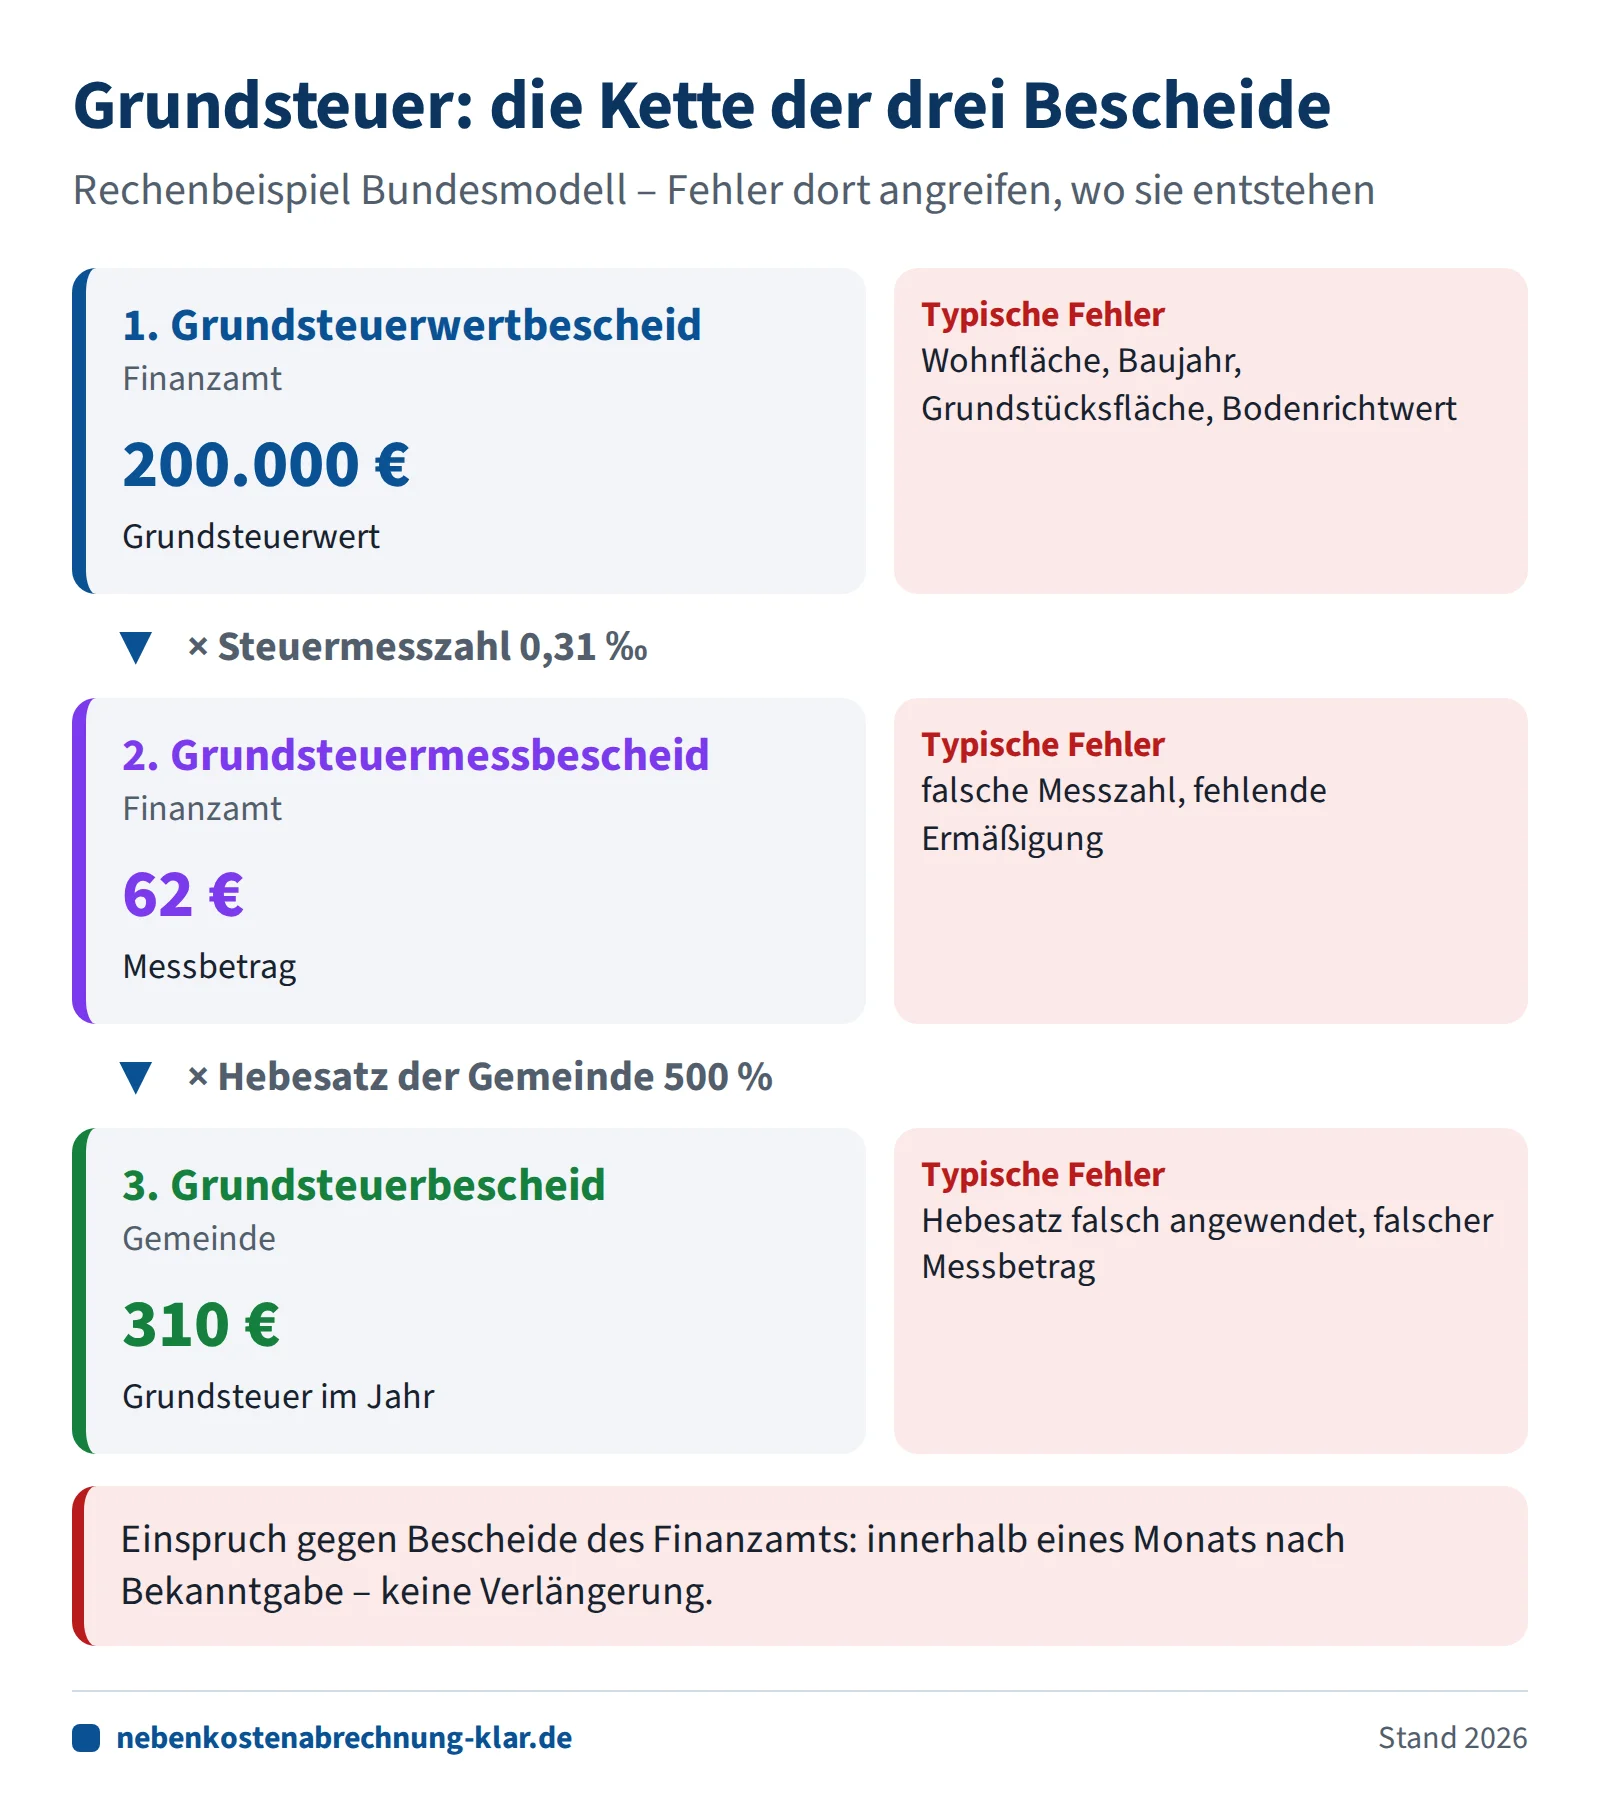
Die Grundsteuer entsteht in drei Stufen. Jeder Bescheid baut auf dem vorherigen auf; Fehler müssen deshalb dort angegriffen werden, wo sie entstehen. Wer nur gegen den letzten Bescheid vorgeht, kommt mit Einwänden gegen den Wert nicht mehr durch (§ 351 Abs. 2 AO).
| Bescheid | Von wem | Inhalt | Typische Fehler |
|---|---|---|---|
| Grundsteuerwertbescheid (in Bayern, Hamburg, Hessen, Niedersachsen eigene Bescheide nach Landesmodell) | Finanzamt | Wert des Grundstücks nach Bewertungsgesetz bzw. Landesrecht | Wohnfläche, Baujahr, Grundstücksfläche, Bodenrichtwert, Nutzungsart |
| Grundsteuermessbescheid | Finanzamt | Wert × Steuermesszahl (Bundesmodell Wohnen: 0,31 ‰) | falsche Messzahl, fehlende Ermäßigung (z. B. geförderter Wohnraum) |
| Grundsteuerbescheid | Gemeinde (in Stadtstaaten Finanzamt) | Messbetrag × Hebesatz | Hebesatz falsch angewendet, falscher Messbetrag übernommen |
Rechenbeispiel Bundesmodell: Grundsteuerwert 200.000 € × 0,31 ‰ = 62 € Messbetrag × Hebesatz 500 % = 310 € im Jahr. Den eigenen Betrag rechnen Sie mit dem Rechner in Grundsteuer-Umlage nach.
Fristen: ein Monat, keine Verlängerung
Gegen Bescheide des Finanzamts ist der Einspruch innerhalb eines Monats nach Bekanntgabe einzulegen (§ 355 Abs. 1 AO), schriftlich oder über ELSTER. Für Bescheide, die nach dem 31.12.2024 zur Post gegeben wurden, gilt der vierte Tag danach als Tag der Bekanntgabe (§ 122 Abs. 2 AO). Beispiel: Aufgabe zur Post am Montag, 2.11.2026 → Bekanntgabe Freitag, 6.11. → Fristende Sonntag, 6.12. → verschoben auf Montag, 7.12.2026.
Gegen den Grundsteuerbescheid der Gemeinde ist je nach Land Widerspruch oder Klage möglich, in Berlin, Hamburg und Bremen ein Einspruch beim Finanzamt. Maßgeblich ist die Rechtsbehelfsbelehrung auf dem Bescheid. Ein Einspruch stoppt die Zahlungspflicht nicht; dafür müssen Sie zusätzlich die Aussetzung der Vollziehung beantragen. Ist die Frist verpasst, bleibt ein Antrag auf fehlerbeseitigende Wertfortschreibung (§ 222 Abs. 3 BewG) für die Zukunft.
Wann sich ein Einspruch lohnt
- Tatsachenfehler: Wohnfläche zu groß, Baujahr zu jung, Garage doppelt, falsche Grundstücksgröße. Das ist der häufigste und erfolgversprechendste Fall – oft beruhen Fehler auf eigenen Angaben in der Erklärung, die sich korrigieren lassen.
- Falsche Grundstücksart: Ein gemischt genutztes Haus wurde als Geschäftsgrundstück bewertet oder umgekehrt.
- Bodenrichtwert: Der Wert ist für Ihre Lage offensichtlich unpassend (z. B. Bauland-Wert für eine nicht bebaubare Teilfläche).
- Nachweis eines niedrigeren Werts (nur Bundesmodell): wenn der Grundsteuerwert den tatsächlichen Verkehrswert um mindestens 40 % übersteigt – belegt per Sachverständigengutachten oder zeitnahem Kaufpreis (§ 220 Abs. 2 BewG). Ein Gutachten kostet oft mehr als die Ersparnis; rechnen Sie das vorher durch.
Wenig Aussicht haben nach den Urteilen des Bundesfinanzhofs vom 12.11.2025 (II R 25/24, II R 31/24, II R 3/25) Einsprüche, die allein auf die Verfassungswidrigkeit des Bundesmodells gestützt sind. Der BFH hält Abweichungen der Bodenrichtwerte von bis zu 30 % für systembedingt hinnehmbar. Auch das Landesmodell Baden-Württemberg hat der BFH im April 2026 bestätigt.
Der Hebesatz der Gemeinde
Den Hebesatz beschließt jede Gemeinde selbst. Viele Länder veröffentlichen einen „aufkommensneutralen“ Hebesatz – er ist eine Empfehlung, keine Grenze. Einen hohen Hebesatz können Sie mit einem Einspruch gegen Ihren Bescheid nur angreifen, wenn die Satzung rechtswidrig ist.
Umstritten sind die unterschiedlichen Hebesätze für Wohn- und Nichtwohngrundstücke, die NRW den Kommunen erlaubt. Das VG Gelsenkirchen hat sie im Dezember 2025 für mehrere Großstädte beanstandet; das VG Düsseldorf hält eine Differenzierung grundsätzlich für zulässig, hob aber im März 2026 einen Bescheid aus Hilden wegen fehlerhafter Ausgestaltung auf (5 K 7062/25). Rechtskräftig ist das nicht, eine Entscheidung des OVG NRW steht aus. Eigentümer in betroffenen Städten sollten Bescheide offenhalten. Wie hoch die Hebesätze in Ihrer Stadt sind, zeigen unsere regionalen Seiten.
Was Mieter tun können
Mieter erhalten keinen Bescheid und können deshalb weder Einspruch noch Widerspruch einlegen. Trotzdem tragen sie die Grundsteuer, wenn der Mietvertrag die Umlage der Betriebskosten vorsieht (§ 2 Nr. 1 BetrKV). Ihre Ansatzpunkte:
- Belegeinsicht: Lassen Sie sich den aktuellen Grundsteuerbescheid zeigen und vergleichen Sie den Betrag mit der Abrechnung.
- Verteilung prüfen: Ohne andere Vereinbarung wird nach Wohnfläche verteilt (§ 556a Abs. 1 BGB). Bei Häusern mit Gewerbe kann ein Vorwegabzug nötig sein; bei Eigentumswohnungen gilt der Bescheid für die einzelne Wohnung.
- Zeitraum: Für das Jahr der Abrechnung darf nur die Grundsteuer dieses Jahres angesetzt werden.
- Nachträgliche Bescheide: Erhöht die Gemeinde rückwirkend, darf der Vermieter auch nach Ablauf der Abrechnungsfrist nachfordern, wenn er die Verspätung nicht zu vertreten hat und innerhalb von drei Monaten handelt (BGH, VIII ZR 264/12).
- Hinweis an den Vermieter: Sehen Sie offensichtliche Fehler (falsche Fläche), bitten Sie ihn schriftlich, Einspruch einzulegen oder eine Fortschreibung zu beantragen – Erstattungen muss er an Sie weitergeben.
Zum Einspruch gegen die Abrechnung selbst: Musterschreiben Widerspruch.
Erlass bei Leerstand und Mietausfall
Ist der normale Rohertrag eines bebauten Grundstücks um mehr als 50 % gemindert und hat der Eigentümer das nicht zu vertreten (etwa unverschuldeter Leerstand), wird die Grundsteuer zu 25 % erlassen, bei vollständigem Ertragsausfall zu 50 % (§ 34 GrStG). Der Antrag ist bis zum 31. März des Folgejahres bei der Gemeinde zu stellen. Die Grundsteuer für leerstehende Wohnungen darf der Vermieter ohnehin nicht auf die übrigen Mieter verteilen – siehe Nebenkosten bei Leerstand.
Checkliste für Eigentümer
- Bekanntgabedatum notieren und Fristende im Kalender eintragen.
- Erklärungsdaten (Fläche, Baujahr, Grundstücksgröße) mit dem Bescheid vergleichen.
- Bodenrichtwert im Portal BORIS des Landes nachsehen.
- Bei großer Abweichung zum Verkehrswert: Kosten eines Gutachtens gegen die Ersparnis über mehrere Jahre rechnen.
- Grundsteuerbescheid der Gemeinde auf Hebesatz und übernommenen Messbetrag prüfen.
- Mieter über geänderte Beträge informieren und Vorauszahlungen anpassen (§ 560 Abs. 4 BGB).
Häufige Fragen
Wie lange kann ich gegen den Grundsteuerbescheid Einspruch einlegen?
Einen Monat ab Bekanntgabe (§ 355 Abs. 1 AO). Ein Bescheid, der nach dem 31.12.2024 per Post verschickt wurde, gilt am vierten Tag nach Aufgabe zur Post als bekannt gegeben (§ 122 Abs. 2 AO). Gegen den Bescheid der Gemeinde gilt die Frist aus dessen Rechtsbehelfsbelehrung.
⏱️ Frist im Blick: Maßgeblich ist immer der Zugang beim Mieter, nicht das Absendedatum – bei Streit trägt der Vermieter die Beweislast. Ihr konkretes Datum berechnet der Fristen-Rechner in Sekunden.
Gegen welchen Bescheid muss ich vorgehen?
Gegen den, in dem der Fehler steckt. Falsche Flächen, Baujahre oder Bodenrichtwerte greifen Sie im Grundsteuerwertbescheid des Finanzamts an. Einen zu hohen Hebesatz nur im Grundsteuerbescheid der Gemeinde. Einwände gegen den Wert sind im Bescheid der Gemeinde nicht mehr möglich.
Ist das Bundesmodell der Grundsteuer verfassungswidrig?
Der Bundesfinanzhof hat das Bundesmodell mit Urteilen vom 12.11.2025 (II R 25/24, II R 31/24, II R 3/25) für verfassungsgemäß gehalten. Ein Einspruch nur mit dem Argument der Verfassungswidrigkeit hat deshalb kaum Aussicht auf Erfolg.
Kann ich einen niedrigeren Wert nachweisen?
Im Bundesmodell ja, wenn der Grundsteuerwert den nachgewiesenen Verkehrswert um mindestens 40 % übersteigt (§ 220 Abs. 2 BewG). Nachweis per Gutachten oder zeitnahem Kaufpreis; die Kosten tragen Sie. Der BFH hatte diesen Weg im Mai 2024 eröffnet (II B 78/23, II B 79/23).
Kann ich als Mieter Einspruch gegen die Grundsteuer einlegen?
Nein. Bescheide richten sich an den Eigentümer. Sie können aber den Bescheid im Rahmen der Belegeinsicht prüfen, die Verteilung kontrollieren und den Vermieter auf Fehler hinweisen.
📂 Ihr stärkstes Prüfrecht: Einsicht in die Originalbelege (BGH, VIII ZR 66/20) – solange sie verweigert wird, muss der Mieter die Nachforderung nicht zahlen (BGH, VIII ZR 189/17). Ablauf & Musterformulierung: Ratgeber Belegeinsicht.
🔍 2-Minuten-Check: Frist, €/m², verbotene Positionen und Heizkosten prüft der kostenlose Online-Check direkt im Browser – ohne Anmeldung, ohne Upload.
Darf der Vermieter die höhere Grundsteuer auf mich umlegen?
Ja, die Grundsteuer ist umlagefähig (§ 2 Nr. 1 BetrKV), wenn der Mietvertrag die Umlage der Betriebskosten vorsieht. Er darf aber nur den tatsächlichen Betrag laut Bescheid ansetzen und muss Ermäßigungen nach einem erfolgreichen Einspruch weitergeben.
§ Rechtsgrundlage: § 2 BetrKV zählt die 17 umlagefähigen Kostenarten abschließend auf – was dort nicht steht, darf nicht umgelegt werden. Jede Position mit Ø-Kosten und typischen Fehlern: Kostenarten A–Z.
Gibt es einen Erlass der Grundsteuer bei Leerstand?
Bei einer wesentlichen Ertragsminderung von mehr als 50 % des normalen Rohertrags, die der Eigentümer nicht zu vertreten hat, wird die Grundsteuer teilweise erlassen (§ 34 GrStG). Den Antrag stellen Eigentümer bei der Gemeinde bis zum 31. März des Folgejahres.
🏚️ BGH-klar: Den Anteil leerer Wohnungen trägt der Vermieter (BGH, VIII ZR 159/05) – der Verteilerschlüssel wird dafür nicht verkleinert. Hintergrund: die wichtigsten BGH-Urteile.
📊 Einordnung: Im Schnitt 2,67 €/m²/Monat, mit allen Positionen bis 3,68 € (DMB-Betriebskostenspiegel 2024, warm + kalt); entscheidend ist der Vergleich je Position, nicht die Endsumme. Alle Ø-Werte: Betriebskostenspiegel.
Weiterlesen
Dieser Ratgeber gibt einen allgemeinen Überblick nach bestem Wissen und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Rechtsstand geprüft: Oktober 2026. Quellen: BetrKV · HeizkostenV · § 556 BGB · CO2KostAufG · über Klarkosten.