Start › Ratgeber › Haushaltsnahe Dienstleistungen aus der Nebenkostenabrechnung berechnen
Haushaltsnahe Dienstleistungen aus der Nebenkostenabrechnung berechnen
In fast jeder Nebenkostenabrechnung steckt Steuergeld: 20 % der Arbeitskosten für Hausmeister, Treppenhausreinigung, Gartenpflege oder Wartungen ziehen Sie direkt von Ihrer Einkommensteuer ab. Der Rechner trennt begünstigte von nicht begünstigten Positionen und erstellt die Bescheinigung für den Vermieter.
Aktualisiert am 23.10.2026 · Rechtsstand Oktober 2026 · kostenlos & ohne Anmeldung
- 20 % der Arbeitskosten werden von der Einkommensteuer abgezogen (§ 35a EStG).
- Höchstbeträge 2026: 4.000 € haushaltsnahe Dienstleistungen, 1.200 € Handwerkerleistungen, 510 € Minijob im Haushalt.
- Begünstigt sind nur Arbeits-, Maschinen- und Fahrtkosten – kein Material, keine Gebühren, keine Energie.
- Mieter dürfen umgelegte Kosten absetzen (BFH, Urteil vom 20.4.2023, VI R 24/20).
- Voraussetzung: Rechnung und Zahlung auf das Konto des Leistenden (§ 35a Abs. 5 S. 3 EStG).
Rechner: Steuerermäßigung berechnen
Übernehmen Sie die Positionen aus Ihrer Abrechnung. Steht dort schon der Anteil Ihrer Wohnung in Euro, tragen Sie diesen Betrag als „Gesamt Haus“ und 100 % als Anteil ein. Steht der Lohnanteil getrennt ausgewiesen, tragen Sie die Differenz zur Rechnung als Material ein.
Rechner: Steuerermäßigung aus der Nebenkostenabrechnung
Positionen aus Ihrer Abrechnung übernehmen: Gesamtkosten des Hauses, darin enthaltene Materialkosten und Ihr Anteil (z. B. 65 m² von 260 m² = 25 %). Vorbelegt: Musterhaus.
Weitere eigene Aufwendungen im Haushalt (optional)
Wichtig für die Höchstbeträge: Sie gelten je Haushalt für alle Aufwendungen zusammen.
Welche Nebenkosten sind begünstigt?
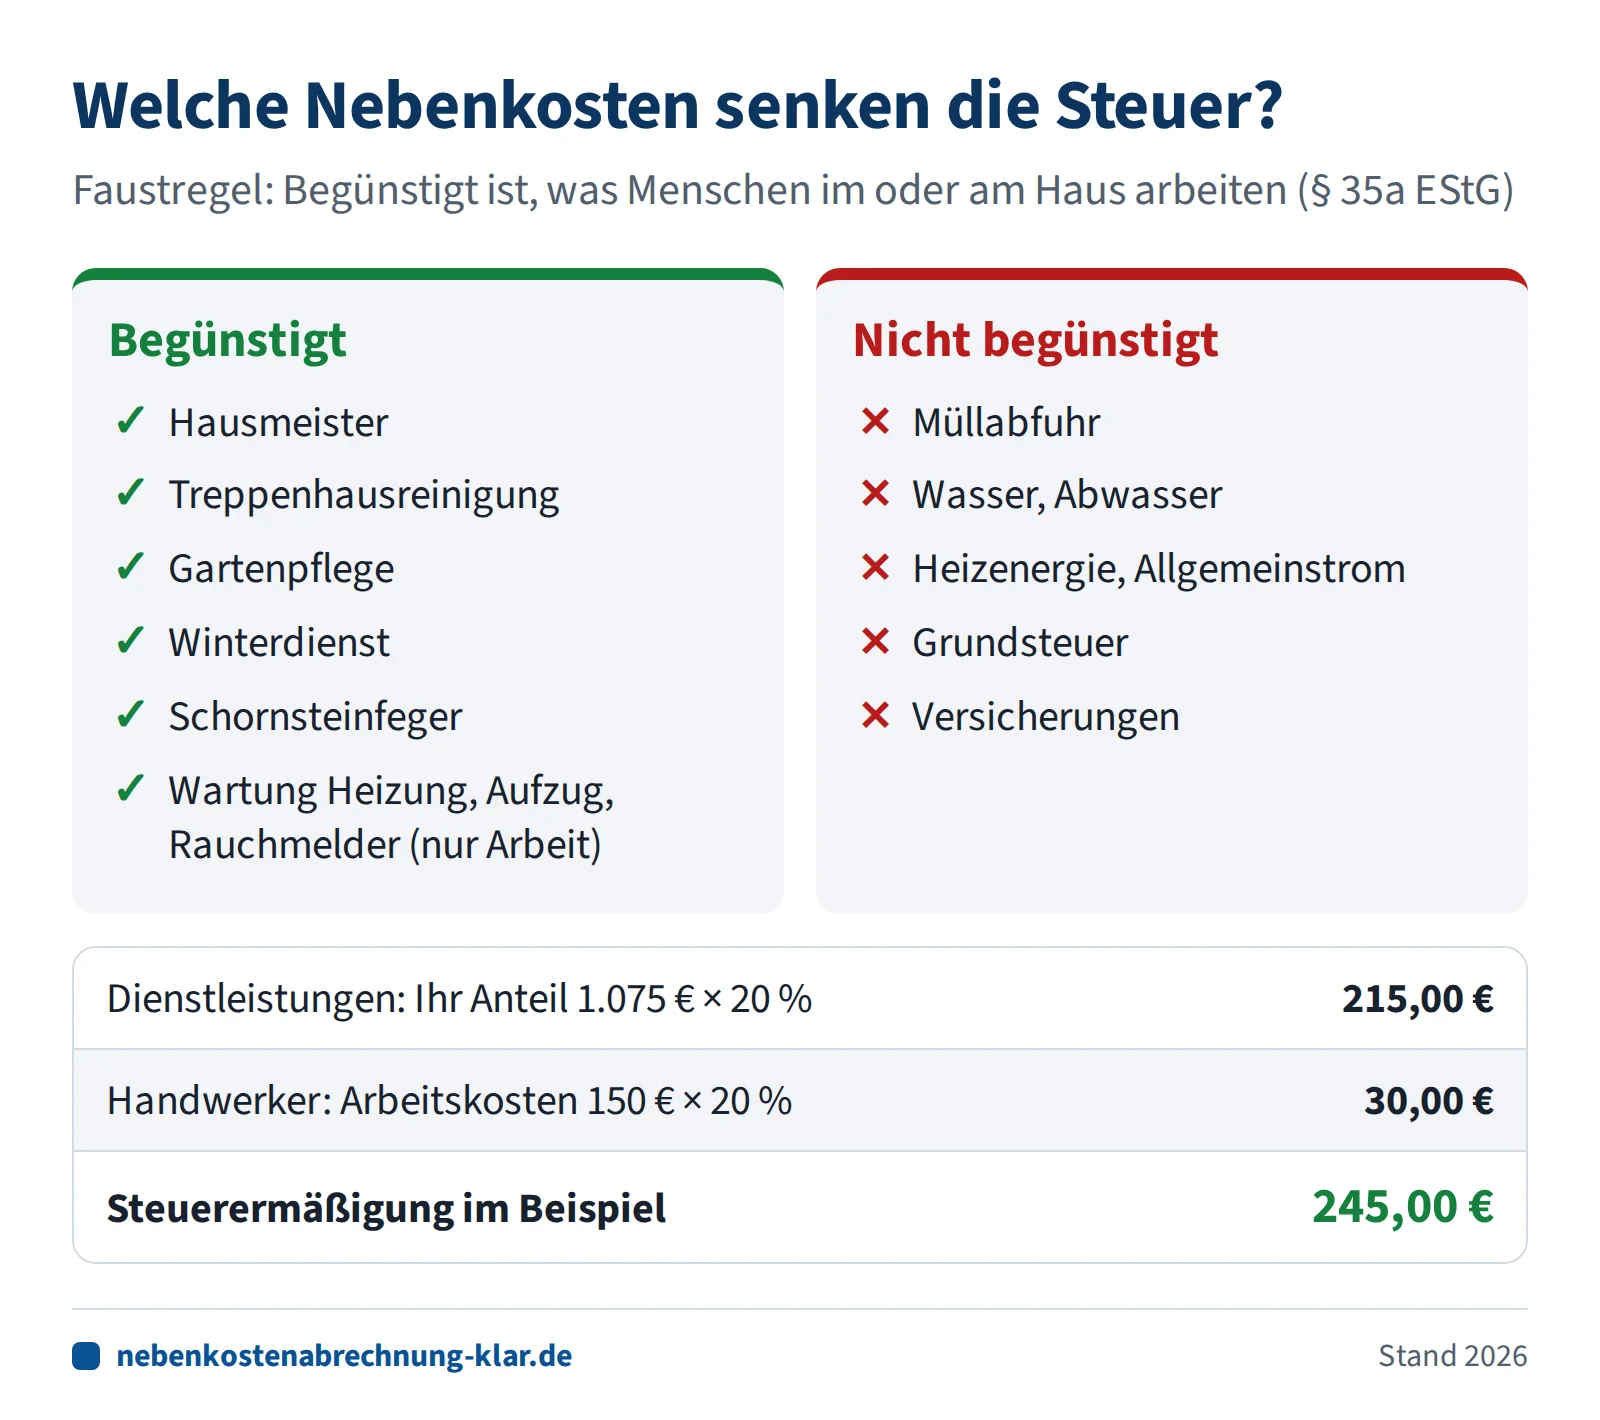
Die Faustregel: Begünstigt ist, was Menschen im oder am Haus arbeiten. Nicht begünstigt ist, was geliefert, verbraucht oder als Abgabe erhoben wird.
| Position in der Abrechnung | Einordnung | Hinweis |
|---|---|---|
| Hausmeister / Hauswart | Dienstleistung | Lohnanteil; Reparaturen des Hausmeisters sind Handwerkerleistungen |
| Treppenhaus-, Gebäudereinigung | Dienstleistung | Reinigungsmittel als Material herausrechnen |
| Gartenpflege (Rasen, Hecke, Laub) | Dienstleistung | Neuanlage eines Gartens: Handwerkerleistung |
| Winterdienst | Dienstleistung | auch auf öffentlichen Gehwegen vor dem Grundstück |
| Schornsteinfeger (Kehren, Messen, Überprüfen) | Handwerker | seit dem BMF-Schreiben 2016 alle Schornsteinfegerleistungen |
| Wartung Heizung, Aufzug, Rauchwarnmelder | Handwerker | nur Arbeitskosten, Ersatzteile sind Material |
| Dichtheitsprüfung der Abwasserleitung | Handwerker | BFH, Urteil vom 6.11.2014, VI R 1/13 |
| Müllabfuhr | nein | von der Finanzverwaltung nicht anerkannt |
| Wasser, Abwasser, Heizenergie, Allgemeinstrom | nein | Lieferung bzw. Verbrauch, keine Arbeitsleistung |
| Grundsteuer, Versicherungen | nein | Abgabe bzw. Versicherungsbeitrag |
| Straßenreinigung (Gebühr der Gemeinde) | unklar | umstritten – im Zweifel angeben und Bescheid abwarten |
Haushaltsnahe Dienstleistungen sind Tätigkeiten, die gewöhnlich Haushaltsmitglieder erledigen könnten – putzen, Garten pflegen, Schnee räumen. Handwerkerleistungen sind Renovierungs-, Erhaltungs- und Modernisierungsarbeiten, dazu gehören auch Wartungen und Prüfungen. Die Unterscheidung zählt, weil für beide Gruppen getrennte Höchstbeträge gelten. Ein Neubau und öffentlich geförderte Maßnahmen mit zinsverbilligten Darlehen oder steuerfreien Zuschüssen sind bei Handwerkerleistungen ausgeschlossen (§ 35a Abs. 3 S. 2 EStG).
So rechnet das Finanzamt
Beispiel: Musterhaus, Wohnung mit 25 % Anteil
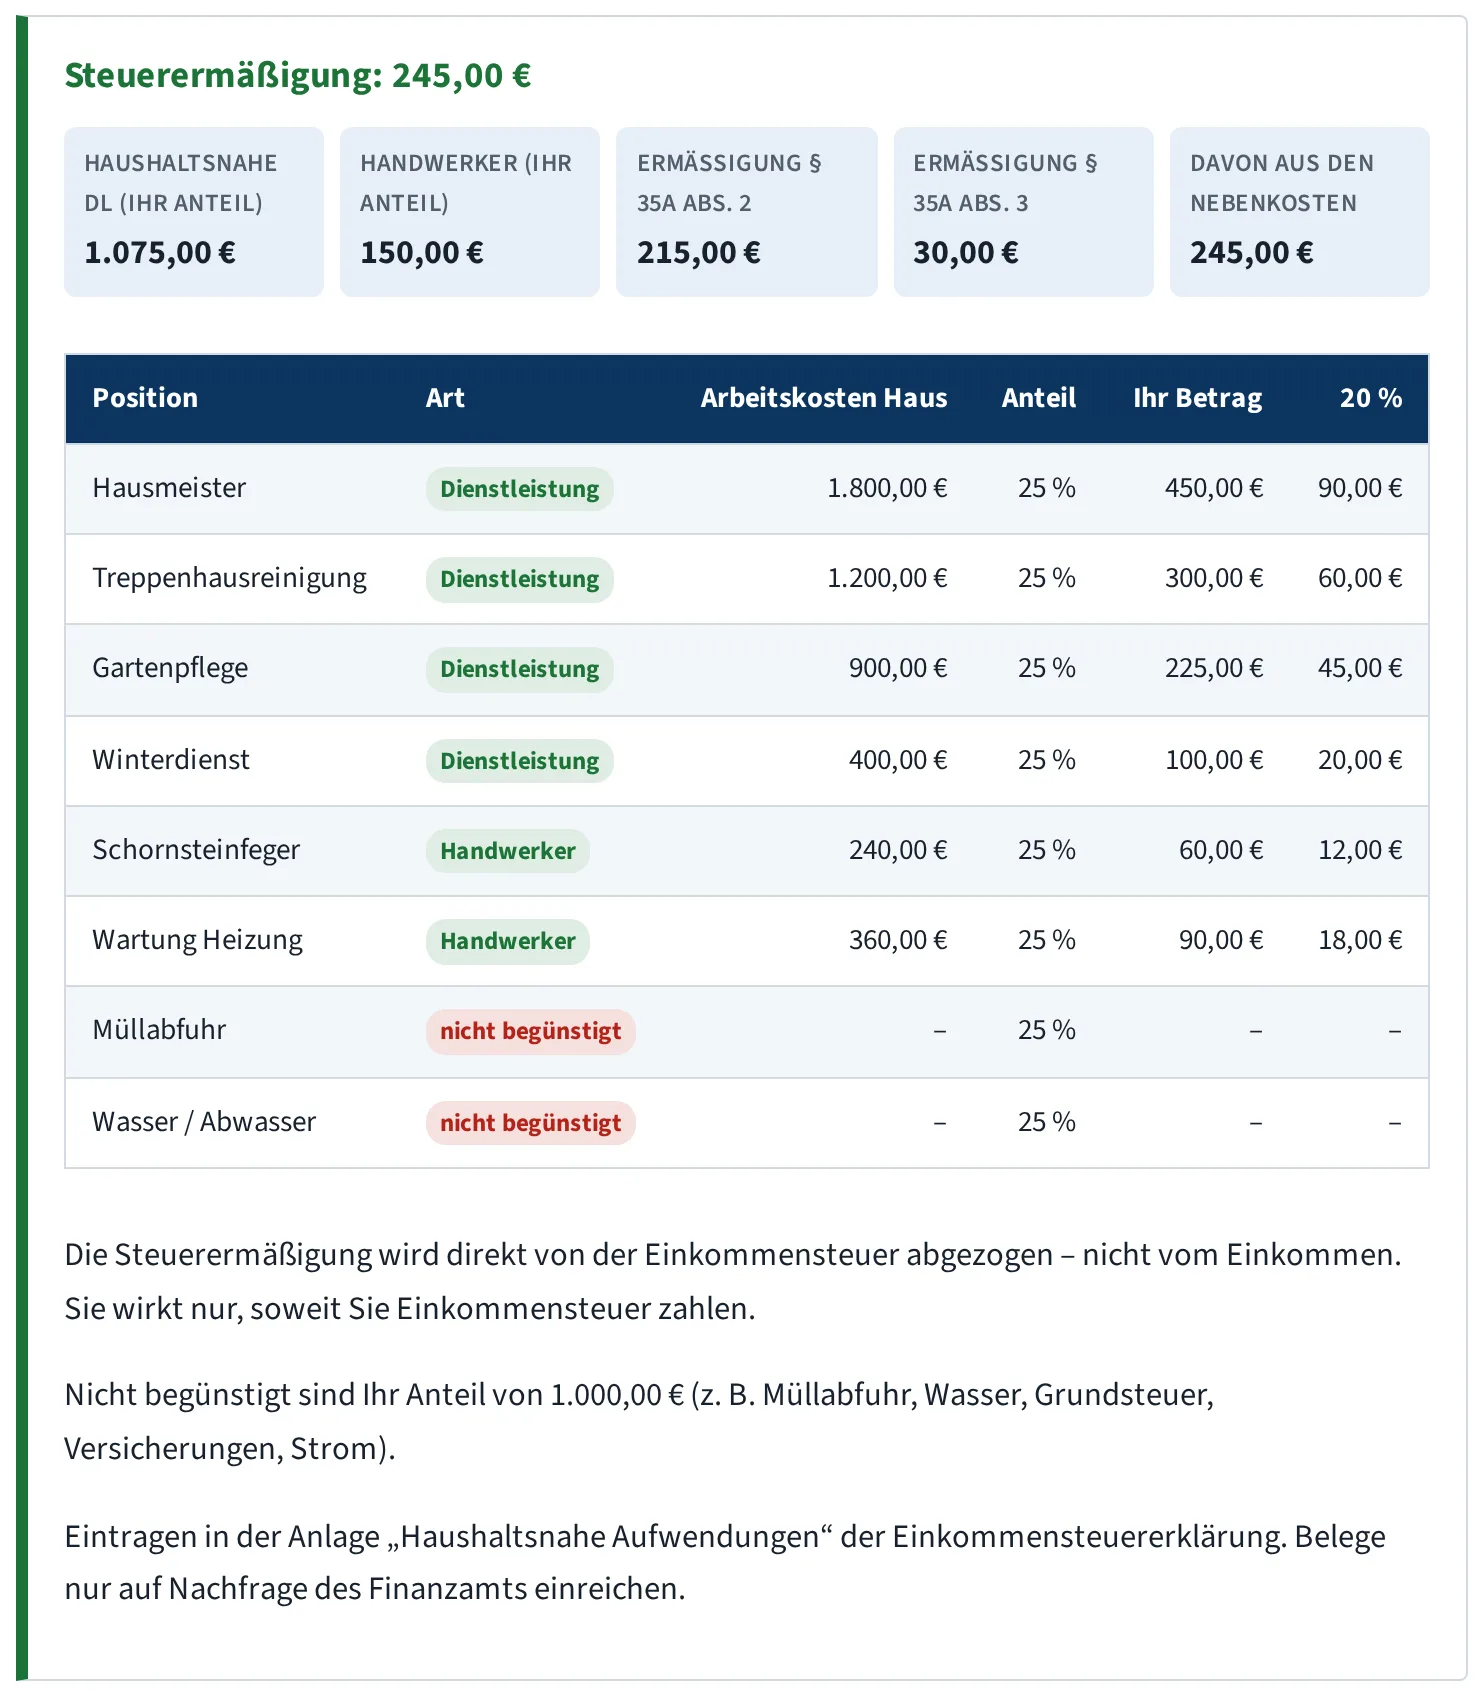
Hausmeister 1.800 €, Treppenhausreinigung 1.200 €, Gartenpflege 900 €, Winterdienst 400 € = 4.300 € haushaltsnahe Dienstleistungen im Haus. Ihr Anteil: 1.075 €. Davon 20 %: 215,00 €.
Schornsteinfeger 240 € und Heizungswartung 480 € (davon 120 € Ersatzteile) = 600 € Arbeitskosten. Ihr Anteil: 150 €. Davon 20 %: 30,00 €.
Steuerermäßigung insgesamt: 245,00 € – Müllabfuhr und Wasser zählen nicht mit.
Die Ermäßigung mindert die Steuerschuld Euro für Euro. Zahlen Sie keine oder sehr wenig Einkommensteuer – etwa als Rentner mit geringer Rente –, verfällt sie; eine Erstattung über die gezahlte Steuer hinaus gibt es nicht. Haben Sie selbst einen Handwerker in der Wohnung beauftragt, teilen sich diese Kosten und der Nebenkostenanteil denselben Höchstbetrag von 1.200 €.
Nachweis: Abrechnung oder Bescheinigung
Das Finanzamt will sehen, welche Beträge auf begünstigte Leistungen entfallen und wie hoch der Arbeitsanteil ist. Der BFH hat entschieden, dass dafür eine Nebenkostenabrechnung, eine sonstige Abrechnungsunterlage oder eine Bescheinigung nach dem Muster des BMF genügt, sofern keine begründeten Zweifel an ihrer Richtigkeit bestehen (Urteil vom 20.4.2023, VI R 24/20). Eigene Rechnungen und Überweisungsbelege müssen Mieter nicht vorlegen.
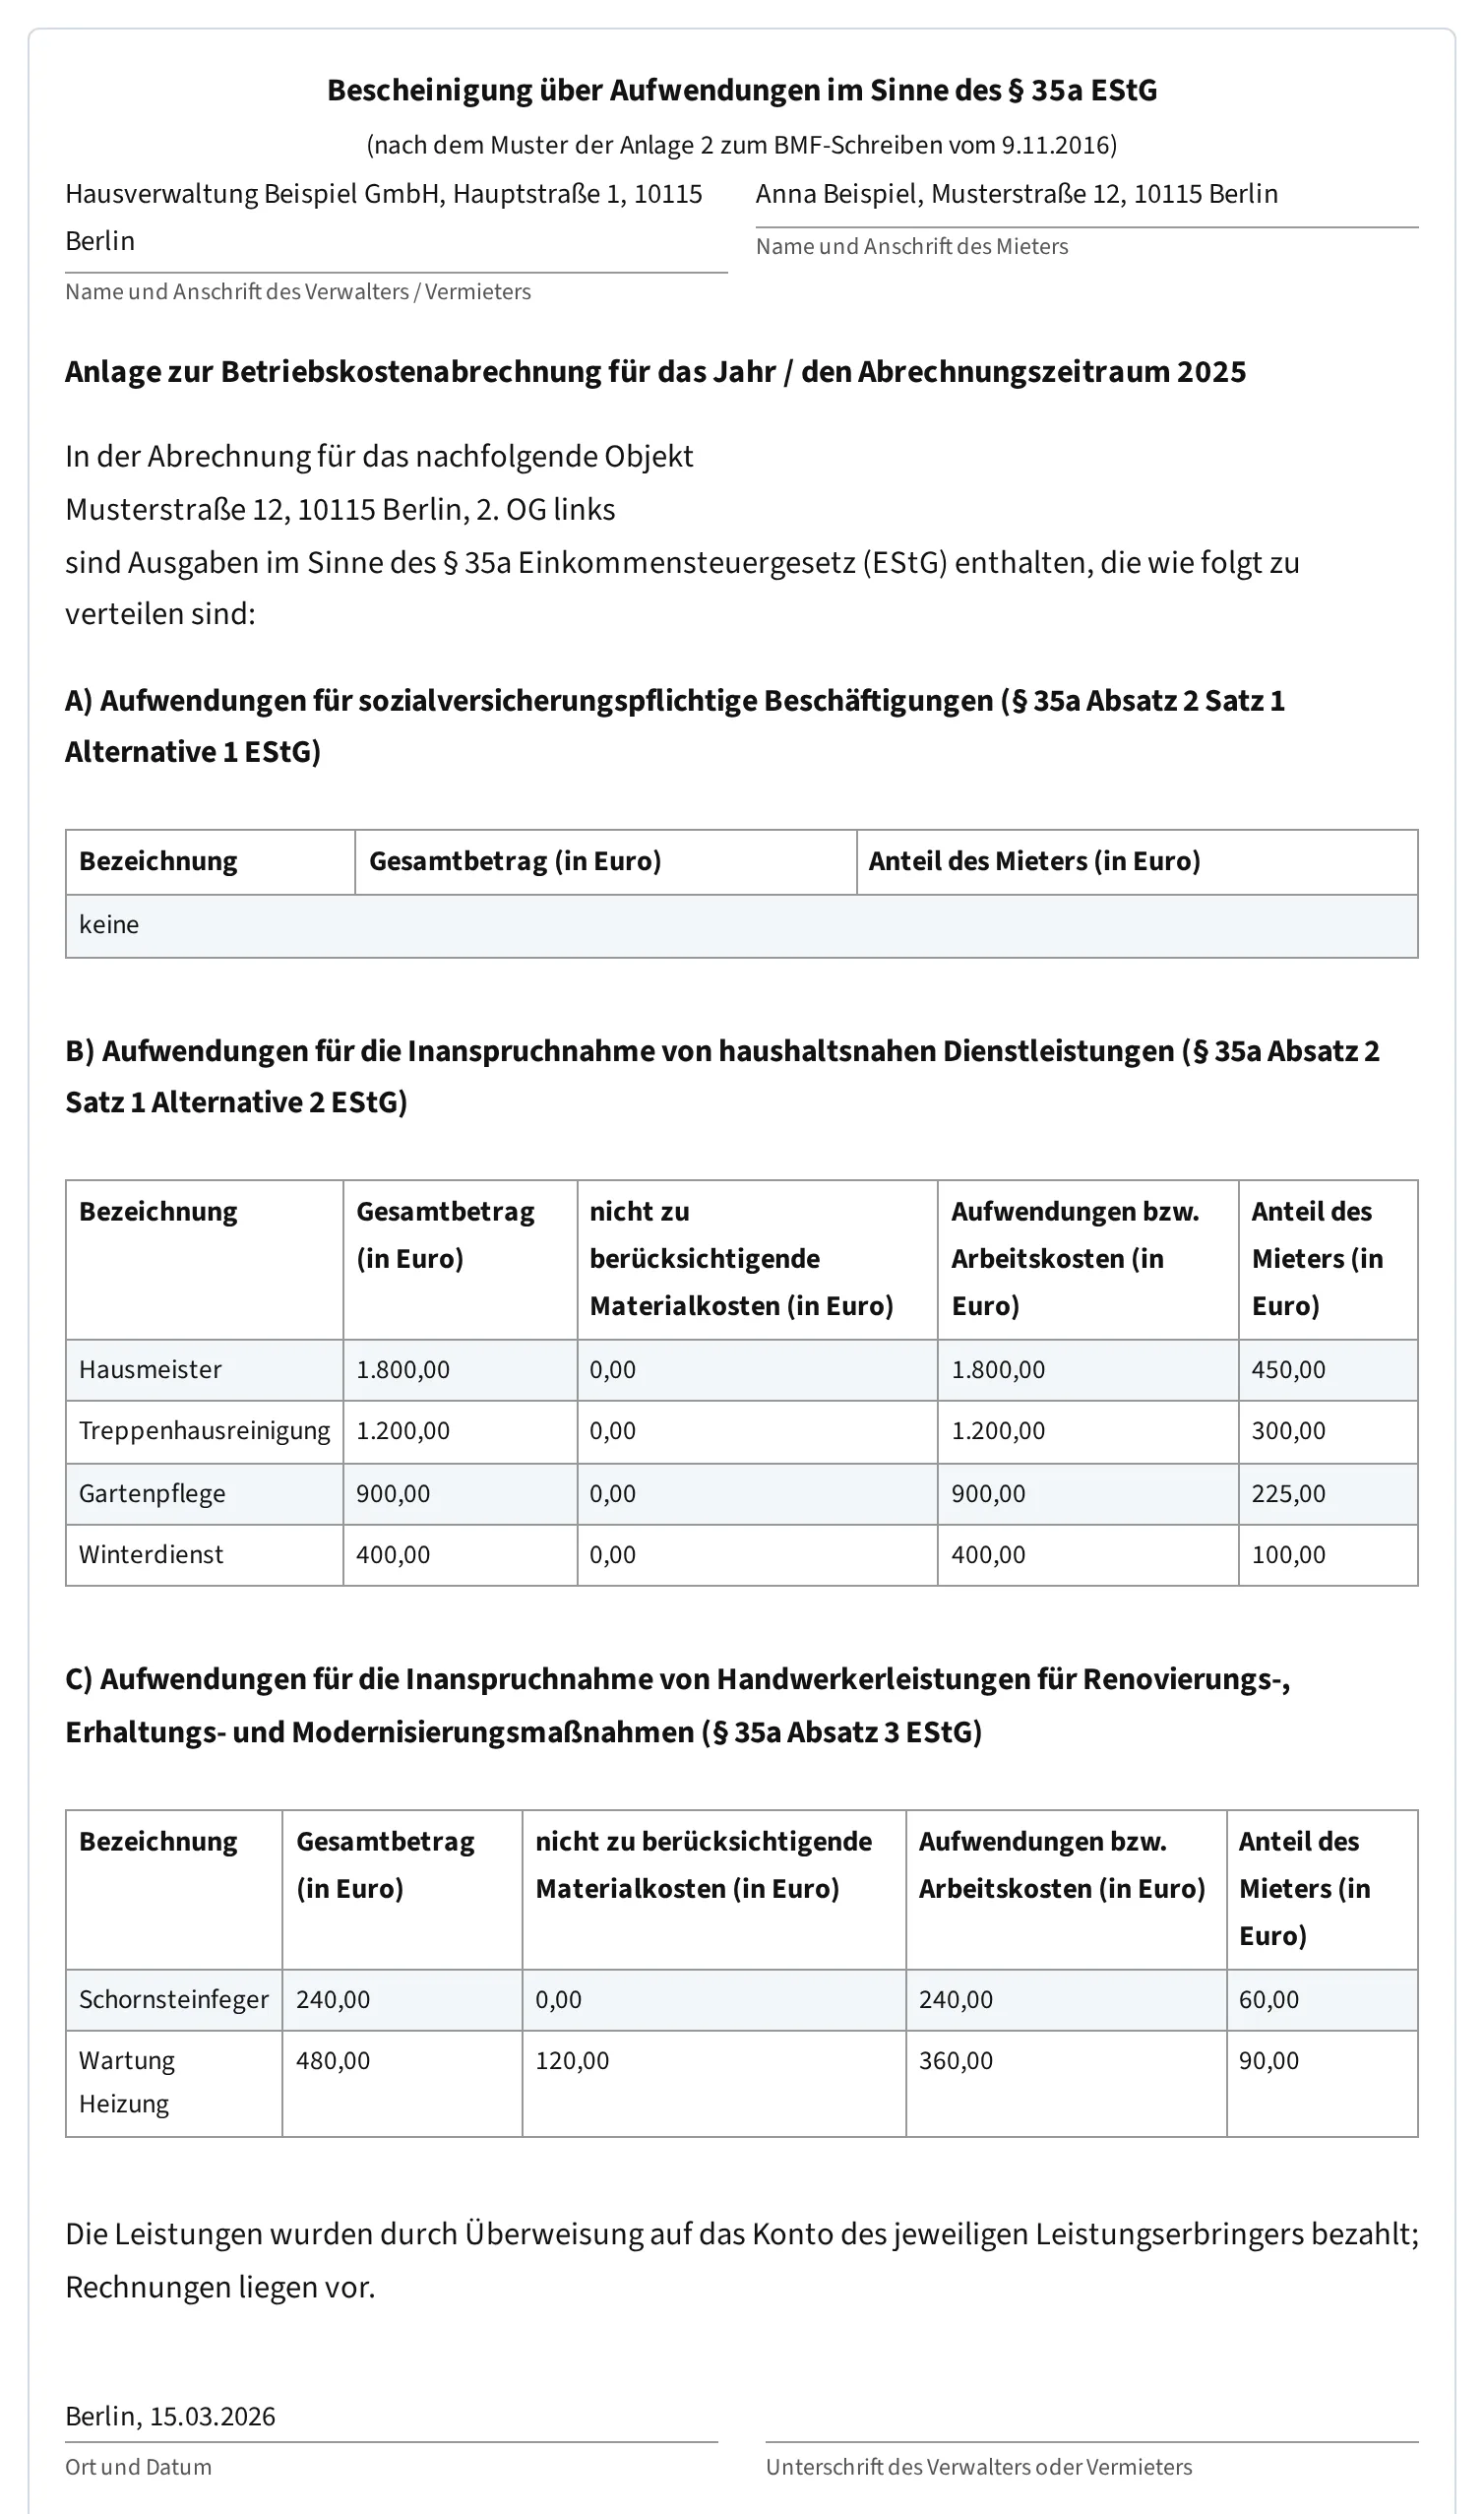
Viele Abrechnungen enthalten die Aufschlüsselung bereits. Fehlt sie, bitten Sie den Vermieter um eine Bescheinigung. Das Muster dafür hat das Bundesfinanzministerium als Anlage 2 zum Schreiben vom 9.11.2016 veröffentlicht. Es teilt die Kosten in drei Blöcke: A) sozialversicherungspflichtige Beschäftigungen, B) haushaltsnahe Dienstleistungen, C) Handwerkerleistungen – jeweils mit Gesamtbetrag, Materialkosten, Arbeitskosten und Anteil des Mieters.
Bescheinigung nach § 35a EStG – Generator für Vermieter
Der Generator übernimmt die Positionen aus dem Rechner und baut daraus eine Bescheinigung im Aufbau des BMF-Musters. Für den Ausdruck nutzen Sie „Drucken / als PDF speichern“. Prüfen Sie vor der Unterschrift die Materialanteile anhand der Rechnungen – der Vermieter bestätigt mit seiner Unterschrift die Richtigkeit.
Bescheinigung nach § 35a EStG erstellen (Muster BMF, Anlage 2)
Für Vermieter und Verwalter – oder für Mieter, die dem Vermieter einen fertigen Entwurf schicken. Übernimmt die Positionen aus dem Rechner oben (ohne „nicht begünstigt“).
Für Vermieter: Lohnanteil richtig ausweisen
Mieter können die Ermäßigung nur nutzen, wenn erkennbar ist, welcher Teil einer Rechnung auf Arbeit entfällt. Bitten Sie Dienstleister deshalb, Arbeits-, Fahrt- und Maschinenkosten getrennt vom Material auszuweisen. Bei Pauschalverträgen – etwa für Treppenhausreinigung oder Hausmeisterdienst – genügt eine Angabe des Anbieters, welcher Anteil auf Lohn entfällt.
- Pro Position Gesamtbetrag, Materialkosten und Arbeitskosten notieren – genau diese Spalten hat das BMF-Muster.
- Mit demselben Schlüssel verteilen wie in der Betriebskostenabrechnung, damit die Beträge zusammenpassen.
- Nicht umlagefähige Kosten (z. B. Reparaturen) gehören nicht in die Bescheinigung für den Mieter – er hat sie ja nicht bezahlt.
- Mit der Abrechnung verschicken: Das spart Rückfragen im Frühjahr, wenn die Steuererklärungen anstehen.
Eigentümer einer vermieteten Wohnung können die Kosten selbst nicht nach § 35a EStG geltend machen – für sie sind es Werbungskosten bei den Einkünften aus Vermietung. Die Ermäßigung steht dem zu, in dessen Haushalt die Leistung erbracht wird.
Zeitpunkt, Zahlung und häufige Fehler
- Doppelt angegeben: Dieselbe Position darf nur in einem Jahr berücksichtigt werden. Üblich ist das Jahr, in dem die Abrechnung zugeht; bei laufenden Dienstleistungen lässt das BMF auch die Zuordnung nach den gezahlten Vorauszahlungen zu.
- Material mitgerechnet: Ersatzteile, Streusalz, Pflanzen, Reinigungsmittel gehören nicht dazu.
- Barzahlung: Begünstigt ist nur, was per Überweisung auf das Konto des Leistenden bezahlt wurde. Zahlen Sie Miete und Vorauszahlungen unbar.
- Müllgebühren angegeben: Die Müllabfuhr erkennt die Finanzverwaltung nicht an.
- Höchstbeträge übersehen: Die Grenzen gelten je Haushalt – eigene Handwerkerrechnungen und Nebenkosten zusammen.
Wo die Beträge in der Steuererklärung hingehören, erklärt der Ratgeber Nebenkosten in der Steuererklärung. Welche Positionen der Vermieter überhaupt umlegen darf: umlagefähige Kosten.
Häufige Fragen
Kann ich als Mieter Nebenkosten von der Steuer absetzen?
Ja, den Lohnanteil bestimmter Positionen: haushaltsnahe Dienstleistungen wie Hausmeister, Treppenhausreinigung, Gartenpflege und Winterdienst sowie Handwerkerleistungen wie Wartungen und Schornsteinfeger. Der BFH hat bestätigt, dass Mieter die Ermäßigung auch dann bekommen, wenn sie die Verträge nicht selbst geschlossen haben (Urteil vom 20.4.2023, VI R 24/20).
Wie viel bringt die Steuerermäßigung nach § 35a EStG?
20 % der begünstigten Arbeitskosten werden direkt von der Steuerschuld abgezogen: höchstens 4.000 € für haushaltsnahe Dienstleistungen und Beschäftigungen, höchstens 1.200 € für Handwerkerleistungen und höchstens 510 € für Minijobs im Privathaushalt.
Welche Nebenkosten sind nicht begünstigt?
Alles, was keine Arbeitsleistung ist: Wasser und Abwasser, Heizenergie, Allgemeinstrom, Grundsteuer, Versicherungen. Auch die Müllabfuhr wird von der Finanzverwaltung nicht als haushaltsnahe Dienstleistung anerkannt. Materialkosten sind immer herauszurechnen.
Reicht die Nebenkostenabrechnung als Nachweis?
Wenn sie die begünstigten Beträge und den Lohnanteil erkennen lässt, ja. Nach dem BFH genügt eine Nebenkostenabrechnung, eine sonstige Abrechnungsunterlage oder eine Bescheinigung nach dem BMF-Muster, solange keine begründeten Zweifel an der Richtigkeit bestehen (VI R 24/20). Fehlt die Aufschlüsselung, bitten Sie den Vermieter um eine Bescheinigung.
Muss der Vermieter eine Bescheinigung nach § 35a ausstellen?
Eine ausdrückliche gesetzliche Pflicht gibt es nicht. Nach verbreiteter Auffassung folgt aber aus dem Mietvertrag eine Nebenpflicht, die Angaben zu liefern, die der Mieter für die Steuer braucht. Mit dem Generator oben können Sie dem Vermieter einen fertigen Entwurf schicken.
In welchem Jahr setze ich die Kosten aus der Nebenkostenabrechnung ab?
In der Praxis meist im Jahr, in dem Sie die Abrechnung erhalten. Das BMF-Schreiben lässt bei laufenden Dienstleistungen auch die Zuordnung über die im Jahr gezahlten Vorauszahlungen zu. Wichtig ist nur: jede Position nur einmal angeben.
💶 Rate anpassen: Nach jeder Abrechnung darf die Vorauszahlung angemessen angepasst werden (§ 560 Abs. 4 BGB) – von beiden Seiten. Formel und Beispiel: Vorauszahlung berechnen.
Gilt die Überweisungspflicht auch für Mieter?
Die Leistungen müssen unbar auf das Konto des Dienstleisters bezahlt worden sein (§ 35a Abs. 5 S. 3 EStG). Das erledigt der Vermieter. Zahlen Sie Ihre Miete und Vorauszahlungen per Überweisung oder Lastschrift – Barzahlungen sind nicht begünstigt.
💶 Rate anpassen: Nach jeder Abrechnung darf die Vorauszahlung angemessen angepasst werden (§ 560 Abs. 4 BGB) – von beiden Seiten. Formel und Beispiel: Vorauszahlung berechnen.
Weiterlesen
Diese Seite gibt einen allgemeinen Überblick nach bestem Wissen und ist keine Steuer- oder Rechtsberatung im Einzelfall. Rechtsstand: Oktober 2026. Die Rechner arbeiten mit Ihren Eingaben im Browser, nichts wird gespeichert. Quellen: § 35a EStG · BMF-Muster Anlage 2 · Bundesfinanzhof · über Klarkosten.