Start › Ratgeber › Steuertipps für Vermieter rund um die Nebenkosten
Steuertipps für Vermieter rund um die Nebenkosten
Wer vermietet, hat mit den Nebenkosten zweimal zu tun: in der Abrechnung für die Mieter und in der Anlage V der Steuererklärung. Die wichtigsten Regeln – Zufluss und Abfluss, umlagefähig oder nicht, Erhaltung oder Herstellung – mit Beispielen. Diese Übersicht ersetzt keine Steuerberatung.
Aktualisiert am 23.10.2026 · Rechtsstand geprüft · kostenlos & ohne Anmeldung
- Umlagen der Mieter sind Einnahmen, bezahlte Betriebskosten Werbungskosten – jeweils im Jahr der Zahlung (§ 11 EStG).
- Auch nicht umlagefähige Kosten (Verwaltung, Reparaturen) sind Werbungskosten.
- Größerer Erhaltungsaufwand lässt sich auf 2–5 Jahre verteilen (§ 82b EStDV).
- 15-%-Grenze in den ersten drei Jahren nach dem Kauf (§ 6 Abs. 1 Nr. 1a EStG).
- Verbilligte Vermietung: ab 66 % der ortsüblichen Miete voll entgeltlich (§ 21 Abs. 2 EStG).
Keine Steuerberatung – worum es hier geht
Hinweis: Diese Seite erklärt allgemeine Grundsätze des Einkommensteuerrechts (Stand Oktober 2026). Sie ist keine Steuerberatung und ersetzt nicht die Prüfung Ihres Einzelfalls durch eine Steuerberaterin oder einen Steuerberater. Zahlen in den Beispielen sind vereinfacht.
Es geht um Vermieter, die Wohnungen im Privatvermögen halten und Einkünfte aus Vermietung und Verpachtung nach § 21 EStG erzielen. Gewerbliche Vermietung und Vermietung im Betriebsvermögen folgen teils anderen Regeln.
Umlagen: Einnahmen und Ausgaben zugleich
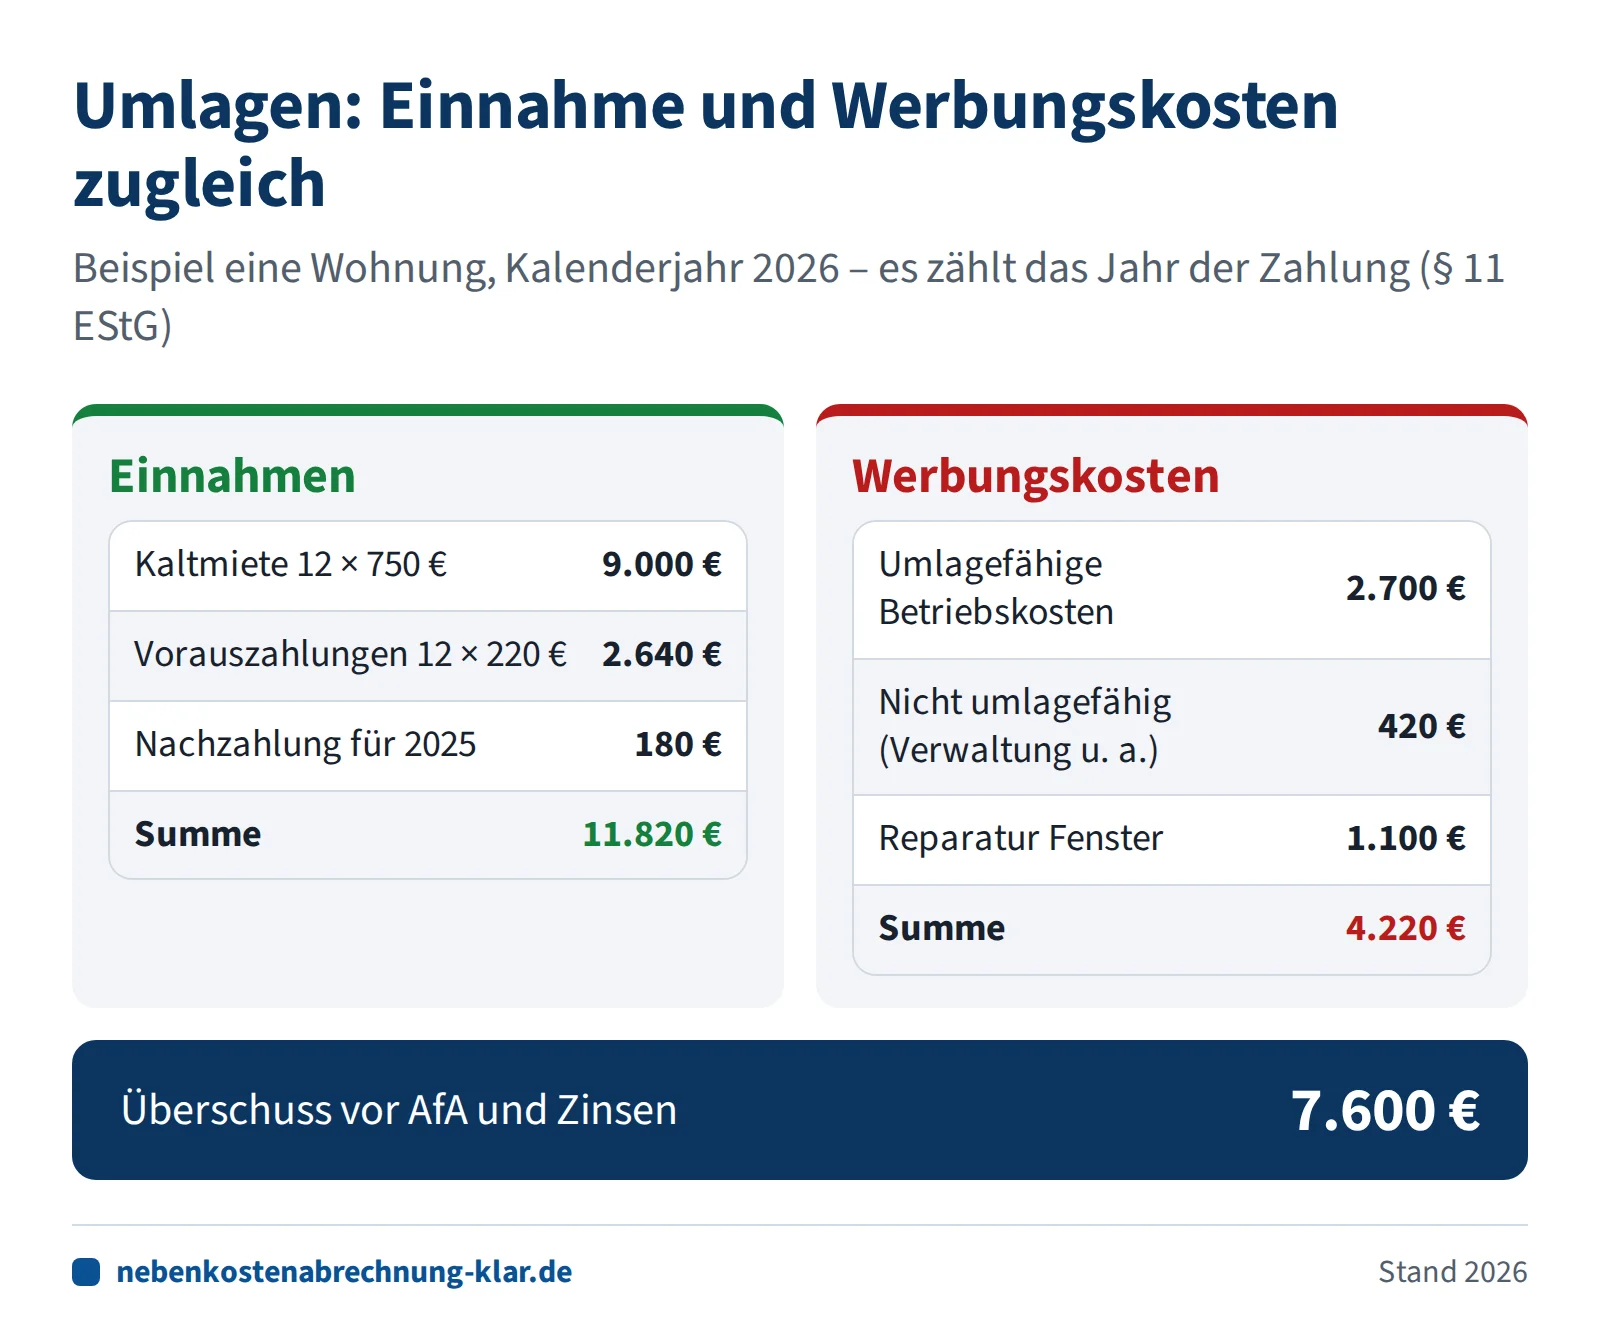
Die Vorauszahlungen Ihrer Mieter auf die Betriebskosten sind Einnahmen – im Jahr, in dem sie auf Ihrem Konto eingehen (Zuflussprinzip, § 11 Abs. 1 EStG). Dasselbe gilt für Nachzahlungen aus der Abrechnung des Vorjahres. Gleichzeitig sind die bezahlten Betriebskosten (Grundsteuer, Versicherung, Müll, Wasser, Hausmeister …) Werbungskosten im Jahr der Zahlung (§ 11 Abs. 2 EStG). Ein Guthaben, das Sie an den Mieter auszahlen, mindert die Einnahmen in dem Jahr, in dem Sie es zahlen.
| Beispiel: eine Wohnung, Kalenderjahr 2026 | Betrag |
|---|---|
| Kaltmiete 12 × 750 € | 9.000 € Einnahme |
| Nebenkostenvorauszahlungen 12 × 220 € | 2.640 € Einnahme |
| Nachzahlung Mieter aus Abrechnung 2025 (gezahlt im Oktober 2026) | 180 € Einnahme |
| Bezahlte umlagefähige Betriebskosten 2026 | 2.700 € Werbungskosten |
| Nicht umlagefähig: Verwaltung, Kontoführung, Abrechnungssoftware | 420 € Werbungskosten |
| Reparatur Fenster | 1.100 € Werbungskosten |
| Überschuss vor AfA und Zinsen | 7.600 € |
In der Anlage V tragen Sie Umlagen getrennt von der Kaltmiete ein; Nachzahlungen für Vorjahre und Erstattungen werden in eigenen Zeilen erfasst. Wichtig ist, dass Einnahmen und Ausgaben jeweils dem richtigen Kalenderjahr zugeordnet werden – nicht dem Abrechnungszeitraum.
Nicht umlagefähige Kosten: trotzdem absetzbar
Viele Kosten dürfen Sie nicht auf Mieter umlegen, steuerlich zählen sie aber voll:
- Verwaltungskosten (Hausverwaltung, WEG-Verwalter anteilig), Kontoführung, Porto
- Instandhaltung und Reparaturen (Erhaltungsaufwand), Instandhaltungsrücklage erst bei Verwendung durch die WEG
- Kosten für die Erstellung der Nebenkostenabrechnung durch Dienstleister oder Software
- Steuerberatung, soweit sie die Vermietung betrifft; Rechtsberatung und Prozesskosten mit Mietern
- Fahrtkosten zur Wohnung (Besichtigung, Übergabe, Ablesung), Inserate
- Betriebskosten für leerstehende Wohnungen
Welche Kosten nicht umlagefähig sind: Übersicht.
Erhaltungsaufwand oder Herstellungskosten?
Erhaltungsaufwand – Reparaturen, Austausch von Vorhandenem in zeitgemäßer Qualität, Malerarbeiten – ist im Jahr der Zahlung sofort abziehbar. Größere Beträge an Gebäuden, die überwiegend Wohnzwecken dienen, können Sie gleichmäßig auf zwei bis fünf Jahre verteilen (§ 82b EStDV). Das lohnt sich, wenn Ihr Steuersatz in den Folgejahren gleich hoch oder höher ist.
Herstellungskosten entstehen, wenn etwas Neues geschaffen, das Gebäude erweitert oder sein Standard deutlich gehoben wird (etwa in mindestens drei der Bereiche Heizung, Sanitär, Elektro, Fenster). Sie werden nur über die Abschreibung (AfA) berücksichtigt.
Die 15-%-Falle nach dem Kauf: Übersteigen Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach der Anschaffung ohne Umsatzsteuer 15 % der Anschaffungskosten des Gebäudes, gelten sie als anschaffungsnahe Herstellungskosten (§ 6 Abs. 1 Nr. 1a EStG). Auch Schönheitsreparaturen zählen mit (BFH, Urteil vom 14.6.2016, IX R 25/14); ausgenommen sind nur jährlich üblicherweise anfallende Erhaltungsarbeiten. Beispiel: Gebäudeanteil 200.000 € → Grenze 30.000 € netto. Planen Sie größere Arbeiten nach Möglichkeit mit diesem Zeitfenster.
Leerstand und verbilligte Vermietung
Steht eine Wohnung leer, tragen Sie die darauf entfallenden Betriebskosten selbst – umlegen auf andere Mieter dürfen Sie sie nicht. Steuerlich bleiben sie Werbungskosten, wenn Sie die Vermietungsabsicht belegen können (Inserate, Maklerauftrag, Besichtigungstermine). Bei langem Leerstand ohne Vermietungsbemühungen kann das Finanzamt den Abzug versagen. Zur Umlage: Wer zahlt Nebenkosten bei Leerstand?
Bei verbilligter Vermietung – etwa an Angehörige – gilt § 21 Abs. 2 EStG: Beträgt die Miete mindestens 66 % der ortsüblichen Miete, gilt die Vermietung als voll entgeltlich. Unter 50 % wird aufgeteilt, und Werbungskosten sind nur anteilig abziehbar. Dazwischen entscheidet eine Totalüberschussprognose. Verglichen wird nach der Rechtsprechung die Warmmiete, also Kaltmiete plus umlagefähige Betriebskosten. Wer Nebenkosten gar nicht abrechnet, rutscht leicht unter die Grenze.
§ 35a EStG: ein Vorteil für Ihre Mieter
Die Steuerermäßigung für haushaltsnahe Dienstleistungen (20 %, höchstens 4.000 €) und Handwerkerleistungen (20 % der Arbeitskosten, höchstens 1.200 €) gilt für den eigenen Haushalt – also für Ihre Mieter und für Selbstnutzer, nicht für Sie als Vermieter der Wohnung. Mieter können die Anteile für Hausmeister, Treppenhausreinigung, Gartenpflege, Winterdienst oder Wartungen aus der Nebenkostenabrechnung geltend machen. Dafür brauchen sie einen Ausweis der Beträge, idealerweise getrennt nach Arbeits- und Materialkosten. Bieten Sie das in der Abrechnung an – das spart Rückfragen.
Mehr dazu aus Mietersicht: Nebenkosten in der Steuererklärung.
Belege und Fristen
- Rechnungen, Kontoauszüge und Abrechnungen geordnet nach Kalenderjahr aufbewahren – nicht nach Abrechnungszeitraum.
- Grundsteuer, Versicherung und Müllgebühren sind Werbungskosten im Jahr der Zahlung, auch wenn sie das Folgejahr betreffen (Ausnahme: regelmäßig wiederkehrende Zahlungen kurz um den Jahreswechsel, § 11 EStG).
- Bei Wohnungseigentum: Die Hausgeldabrechnung enthält umlagefähige und nicht umlagefähige Anteile – für die Steuer zählt, was Sie gezahlt haben.
- Kosten für Abrechnungssoftware oder Dienstleister sind Werbungskosten – mit dem kostenlosen Klarkosten-Rechner entstehen sie gar nicht erst.
Nebenkostenabrechnung kostenlos erstellen →
Häufige Fragen
Muss ich umgelegte Nebenkosten als Einnahmen versteuern?
Ja. Vorauszahlungen und Nachzahlungen der Mieter sind Einnahmen aus Vermietung und Verpachtung im Jahr des Zuflusses (§ 11 Abs. 1 EStG). Dafür ziehen Sie die bezahlten Betriebskosten als Werbungskosten ab – unterm Strich gleicht sich das weitgehend aus.
💶 Rate anpassen: Nach jeder Abrechnung darf die Vorauszahlung angemessen angepasst werden (§ 560 Abs. 4 BGB) – von beiden Seiten. Formel und Beispiel: Vorauszahlung berechnen.
Wie behandle ich ein Guthaben, das ich an den Mieter zurückzahle?
Als Minderung der Einnahmen bzw. als Werbungskosten in dem Jahr, in dem Sie es auszahlen oder verrechnen (§ 11 Abs. 2 EStG) – nicht in dem Jahr, auf das sich die Abrechnung bezieht.
Sind nicht umlagefähige Kosten absetzbar?
Ja. Verwaltungskosten, Reparaturen, Kontoführung, Kosten für die Erstellung der Abrechnung oder Rechtsberatung sind Werbungskosten, auch wenn Sie sie nicht auf Mieter umlegen dürfen.
§ Rechtsgrundlage: § 2 BetrKV zählt die 17 umlagefähigen Kostenarten abschließend auf – was dort nicht steht, darf nicht umgelegt werden. Jede Position mit Ø-Kosten und typischen Fehlern: Kostenarten A–Z.
Was ist die 15-%-Grenze?
Übersteigen Instandsetzungs- und Modernisierungskosten in den ersten drei Jahren nach dem Kauf ohne Umsatzsteuer 15 % der Gebäudeanschaffungskosten, werden sie zu anschaffungsnahen Herstellungskosten und nur über die AfA abgeschrieben (§ 6 Abs. 1 Nr. 1a EStG).
Kann ich Nebenkosten bei Leerstand absetzen?
Ja, wenn Sie die Wohnung ernsthaft und nachhaltig vermieten wollen – etwa durch Inserate. Die Kosten für leerstehende Flächen dürfen Sie nicht auf andere Mieter umlegen, steuerlich sind sie aber Werbungskosten.
🏚️ BGH-klar: Den Anteil leerer Wohnungen trägt der Vermieter (BGH, VIII ZR 159/05) – der Verteilerschlüssel wird dafür nicht verkleinert. Hintergrund: die wichtigsten BGH-Urteile.
Kann ich als Vermieter § 35a EStG nutzen?
Nein, nicht für die vermietete Wohnung. Haushaltsnahe Dienstleistungen und Handwerkerleistungen sind für den eigenen Haushalt gedacht. Ihre Mieter können die Anteile aus der Nebenkostenabrechnung geltend machen – mit Ihrer Bescheinigung.
Ist das eine Steuerberatung?
Nein. Die Seite gibt einen allgemeinen Überblick. Für Ihre Steuererklärung wenden Sie sich an eine Steuerberaterin, einen Steuerberater oder einen Lohnsteuerhilfeverein (soweit zulässig).
Weiterlesen
Dieser Ratgeber gibt einen allgemeinen Überblick nach bestem Wissen und ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Rechtsstand geprüft: Oktober 2026. Quellen: BetrKV · HeizkostenV · § 556 BGB · CO2KostAufG · über Klarkosten.